Flexible Alltagsausgaben erfassen, priorisieren und mit Monats- und Wochenbudgets steuern. Entscheidend ist eine realistische Planung, die sich am tatsächlichen Alltag orientiert und bei Bedarf angepasst werden kann.
Begriffe erklärt
Kurzes Glossar
Budget
Ein vorab festgelegter finanzieller Rahmen, an dem Planung und Einkauf ausgerichtet werden.
Essensplanung
Mahlzeiten für mehrere Tage nach Alltag, Vorräten, Zeit und Budget strukturieren.
Einkaufsliste
Eine aus Plan, Vorräten und fehlenden Zutaten abgeleitete Liste für den Einkauf.
Smartteller Knowledge Hub · Budgetplanung
Variable Kosten berechnen, planen und im Alltag steuern
Lebensmittel, Drogerie, Mobilität, Freizeit und spontane Ausgaben verändern sich jeden Monat. Dieser Ratgeber zeigt, wie du daraus verlässliche Kategorien, Wochenbudgets und realistische Entscheidungen machst.
Variable Kosten entscheiden darüber, wie flexibel ein Haushalt tatsächlich ist. Während Miete, Versicherungen oder feste Verträge häufig schon zu Monatsbeginn feststehen, entstehen variable Ausgaben laufend: beim Einkauf, unterwegs, in der Freizeit, in der Drogerie, beim Tanken oder durch kleine spontane Entscheidungen. Gerade weil jede einzelne Zahlung oft harmlos wirkt, können sich diese Kosten unbemerkt zu einem großen Betrag summieren. Eine gute Planung setzt deshalb nicht bei Verboten an, sondern bei Transparenz, realistischen Kategorien und kurzen Kontrollzyklen.
Dieser Ratgeber zeigt, wie variable Kosten vollständig erfasst, sinnvoll abgegrenzt und in ein belastbares Monats- und Wochenbudget übersetzt werden. Im Mittelpunkt stehen private Haushalte in Deutschland, insbesondere Lebensmittelkosten und andere Alltagsausgaben. Du erhältst Rechenwege, Tabellen, Checklisten, Praxisbeispiele und eine Methode, mit der sich Budgets regelmäßig an Preisentwicklung, Lebenssituation und tatsächlichen Bedarf anpassen lassen.
Variable Ausgaben schwanken, weil der Alltag schwankt. Genau deshalb funktionieren starre Verbote meist nur kurz. Sinnvoller sind Leitplanken: ein Zielwert pro Woche, ein kleiner Spielraum und eine klare Entscheidung, welche Ausgaben zur Kategorie gehören. Bei Lebensmitteln hilft zusätzlich die Trennung zwischen geplantem Einkauf, spontanem Nachkauf und außer Haus konsumierten Mahlzeiten. Erst dann wird sichtbar, welcher Teil der Kosten wirklich beeinflussbar ist.
Eine gute Steuerung setzt nicht an jeder einzelnen Ausgabe an, sondern an wiederkehrenden Auslösern. Viele kleine Einkäufe nach der Arbeit können beispielsweise teurer sein als ein geplanter Großeinkauf, obwohl jede einzelne Summe harmlos wirkt. Ebenso kann ein zu strenger Wochenplan zu Lieferdienst- oder Convenience-Ausgaben führen. Die beste Verbesserung ist daher diejenige, die den Alltag einfacher macht und gleichzeitig die Kosten senkt.
Was variable Kosten sind – und warum die Abgrenzung wichtig ist
Variable Kosten sind Ausgaben, deren Höhe nicht dauerhaft feststeht. Sie verändern sich durch Menge, Nutzung, Zeitpunkt, persönliche Entscheidungen und äußere Preise. Der Lebensmitteleinkauf kann in einer Woche 55 Euro und in der nächsten 90 Euro kosten. Kraftstoff hängt von gefahrenen Kilometern und Tankpreis ab. Freizeitkosten steigen in Monaten mit Geburtstagen, Ausflügen oder Veranstaltungen. Auch Kleidung, Drogerieartikel und kleinere Anschaffungen treten unregelmäßig auf.
Die Abgrenzung ist wichtig, weil variable Kosten anders gesteuert werden als Fixkosten. Einen Mietvertrag kann man nicht jede Woche neu anpassen. Beim Einkauf, bei Restaurantbesuchen oder bei Freizeitaktivitäten bestehen dagegen kurzfristige Entscheidungsmöglichkeiten. Das bedeutet nicht, dass alle variablen Kosten beliebig kürzbar sind. Lebensmittel, Hygiene, notwendige Mobilität oder Kinderbedarf gehören zur Grundversorgung. Der variable Charakter beschreibt nur die schwankende Höhe, nicht die Bedeutung der Ausgabe.
Für die Planung empfiehlt sich eine dreistufige Einteilung: notwendig, beeinflussbar und optional. Notwendige variable Kosten müssen gedeckt sein, können aber häufig durch Mengenplanung oder Anbieterwahl optimiert werden. Beeinflussbare Kosten sind sinnvoll, aber in Umfang und Zeitpunkt anpassbar. Optionale Kosten können bei Engpässen verschoben oder ausgesetzt werden. Diese Einteilung verhindert, dass ein Budget ausschließlich nach Kategorien aussieht, ohne Prioritäten sichtbar zu machen.
Ein häufiger Fehler besteht darin, alles, was regelmäßig vorkommt, automatisch als Fixkosten zu behandeln. Ein wöchentliches Lebensmittelbudget ist zwar regelmäßig eingeplant, bleibt aber variabel, weil tatsächliche Ausgaben und Mengen schwanken. Umgekehrt kann eine seltene Zahlung eine feste Verpflichtung sein, etwa eine jährliche Versicherung. Maßgeblich ist deshalb nicht nur der Zahlungsrhythmus, sondern die Frage, wie stark Betrag und Zeitpunkt kurzfristig veränderbar sind.
Fixkosten, variable Kosten und Mischkosten sauber trennen
Eine belastbare Budgetplanung braucht klare Grenzen zwischen Fixkosten, variablen Kosten und Mischkosten. Fixkosten sind vertraglich oder organisatorisch gebunden und ändern sich kurzfristig wenig. Variable Kosten reagieren auf Verbrauch und Verhalten. Mischkosten enthalten beide Anteile. Bei Strom ist der monatliche Abschlag planbar, der reale Verbrauch aber veränderlich. Beim Auto sind Versicherung und Steuer eher fest, Kraftstoff, Parken und Reparaturen variabel oder unregelmäßig.
Für die Praxis reicht eine perfekte betriebswirtschaftliche Zuordnung nicht aus. Entscheidend ist, dass jede Ausgabe genau einmal erfasst wird und die gewählte Methode dauerhaft gleich bleibt. Wer den gesamten Stromabschlag als Fixkosten führt, sollte Nachzahlungen und Verbrauchskontrolle separat dokumentieren. Wer Fahrzeugkosten aufteilt, sollte feste und variable Bestandteile nicht vermischen. Konsistenz ist wichtiger als eine theoretisch makellose Kategorie.
Die Trennung hilft bei Entscheidungen. Fixkosten werden in größeren Abständen geprüft: Kündigungsfrist, Tarif, Leistung, Notwendigkeit. Variable Kosten werden häufiger gesteuert: Wochenrahmen, Restbudget, Einkaufsliste, Nutzungsentscheidung. Mischkosten benötigen beides. Ohne diese Unterscheidung werden Maßnahmen schnell ineffektiv. Wer nur beim Kaffee spart, obwohl ein überdimensionierter Vertrag den größeren Betrag bindet, setzt am falschen Hebel an. Wer ausschließlich Verträge prüft, aber tägliche Kleinausgaben ignoriert, übersieht ebenfalls Potenzial.
Budgetplanung verbindet vorhandene Lebensmittel, Wochenrahmen und Einkauf.
Nutze für Zweifelsfälle eine einfache Frage: Kann ich die Höhe innerhalb der nächsten sieben bis dreißig Tage durch mein Verhalten spürbar verändern? Lautet die Antwort ja, handelt es sich meist um variable Kosten oder einen variablen Anteil. Lautet sie nein, liegt eher eine feste Verpflichtung vor. Bei gemischten Positionen wird der planbare Grundbetrag getrennt vom Verbrauch betrachtet.
Kostenart
Merkmal
Beispiele
Steuerung
Fixkosten
kurzfristig gebunden
Miete, Versicherungen, Verträge
Vertragsprüfung
Variable Kosten
durch Nutzung und Auswahl schwankend
Lebensmittel, Freizeit, Tanken
Wochenbudget und Prioritäten
Mischkosten
fester und variabler Anteil
Strom, Auto, Mobilfunk
Grundbetrag plus Verbrauchskontrolle
Lebensmittel und Getränke
Lebensmittel und Getränke gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Grundnahrungsmittel, Frischwaren, Getränke, Snacks und spontane Nachkäufe. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Essensplanung, Vorratsprüfung, Einkaufsliste und Portionsgrößen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich Wochenbudget und Kassenbonanalyse. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Drogerie, Hygiene und Haushaltsverbrauch
Drogerie, Hygiene und Haushaltsverbrauch gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Körperpflege, Waschmittel, Reinigungsmittel, Papierwaren und Hygieneprodukte. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Bestände prüfen, Nachkaufintervalle notieren und Großpackungen nur bei echtem Verbrauch wählen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich monatlicher Kategorienrahmen mit Vorratsliste. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Variable Mobilitätskosten
Variable Mobilitätskosten gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Kraftstoff, Einzelfahrkarten, Parken, Carsharing, Taxi und Fahrradreparaturen. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
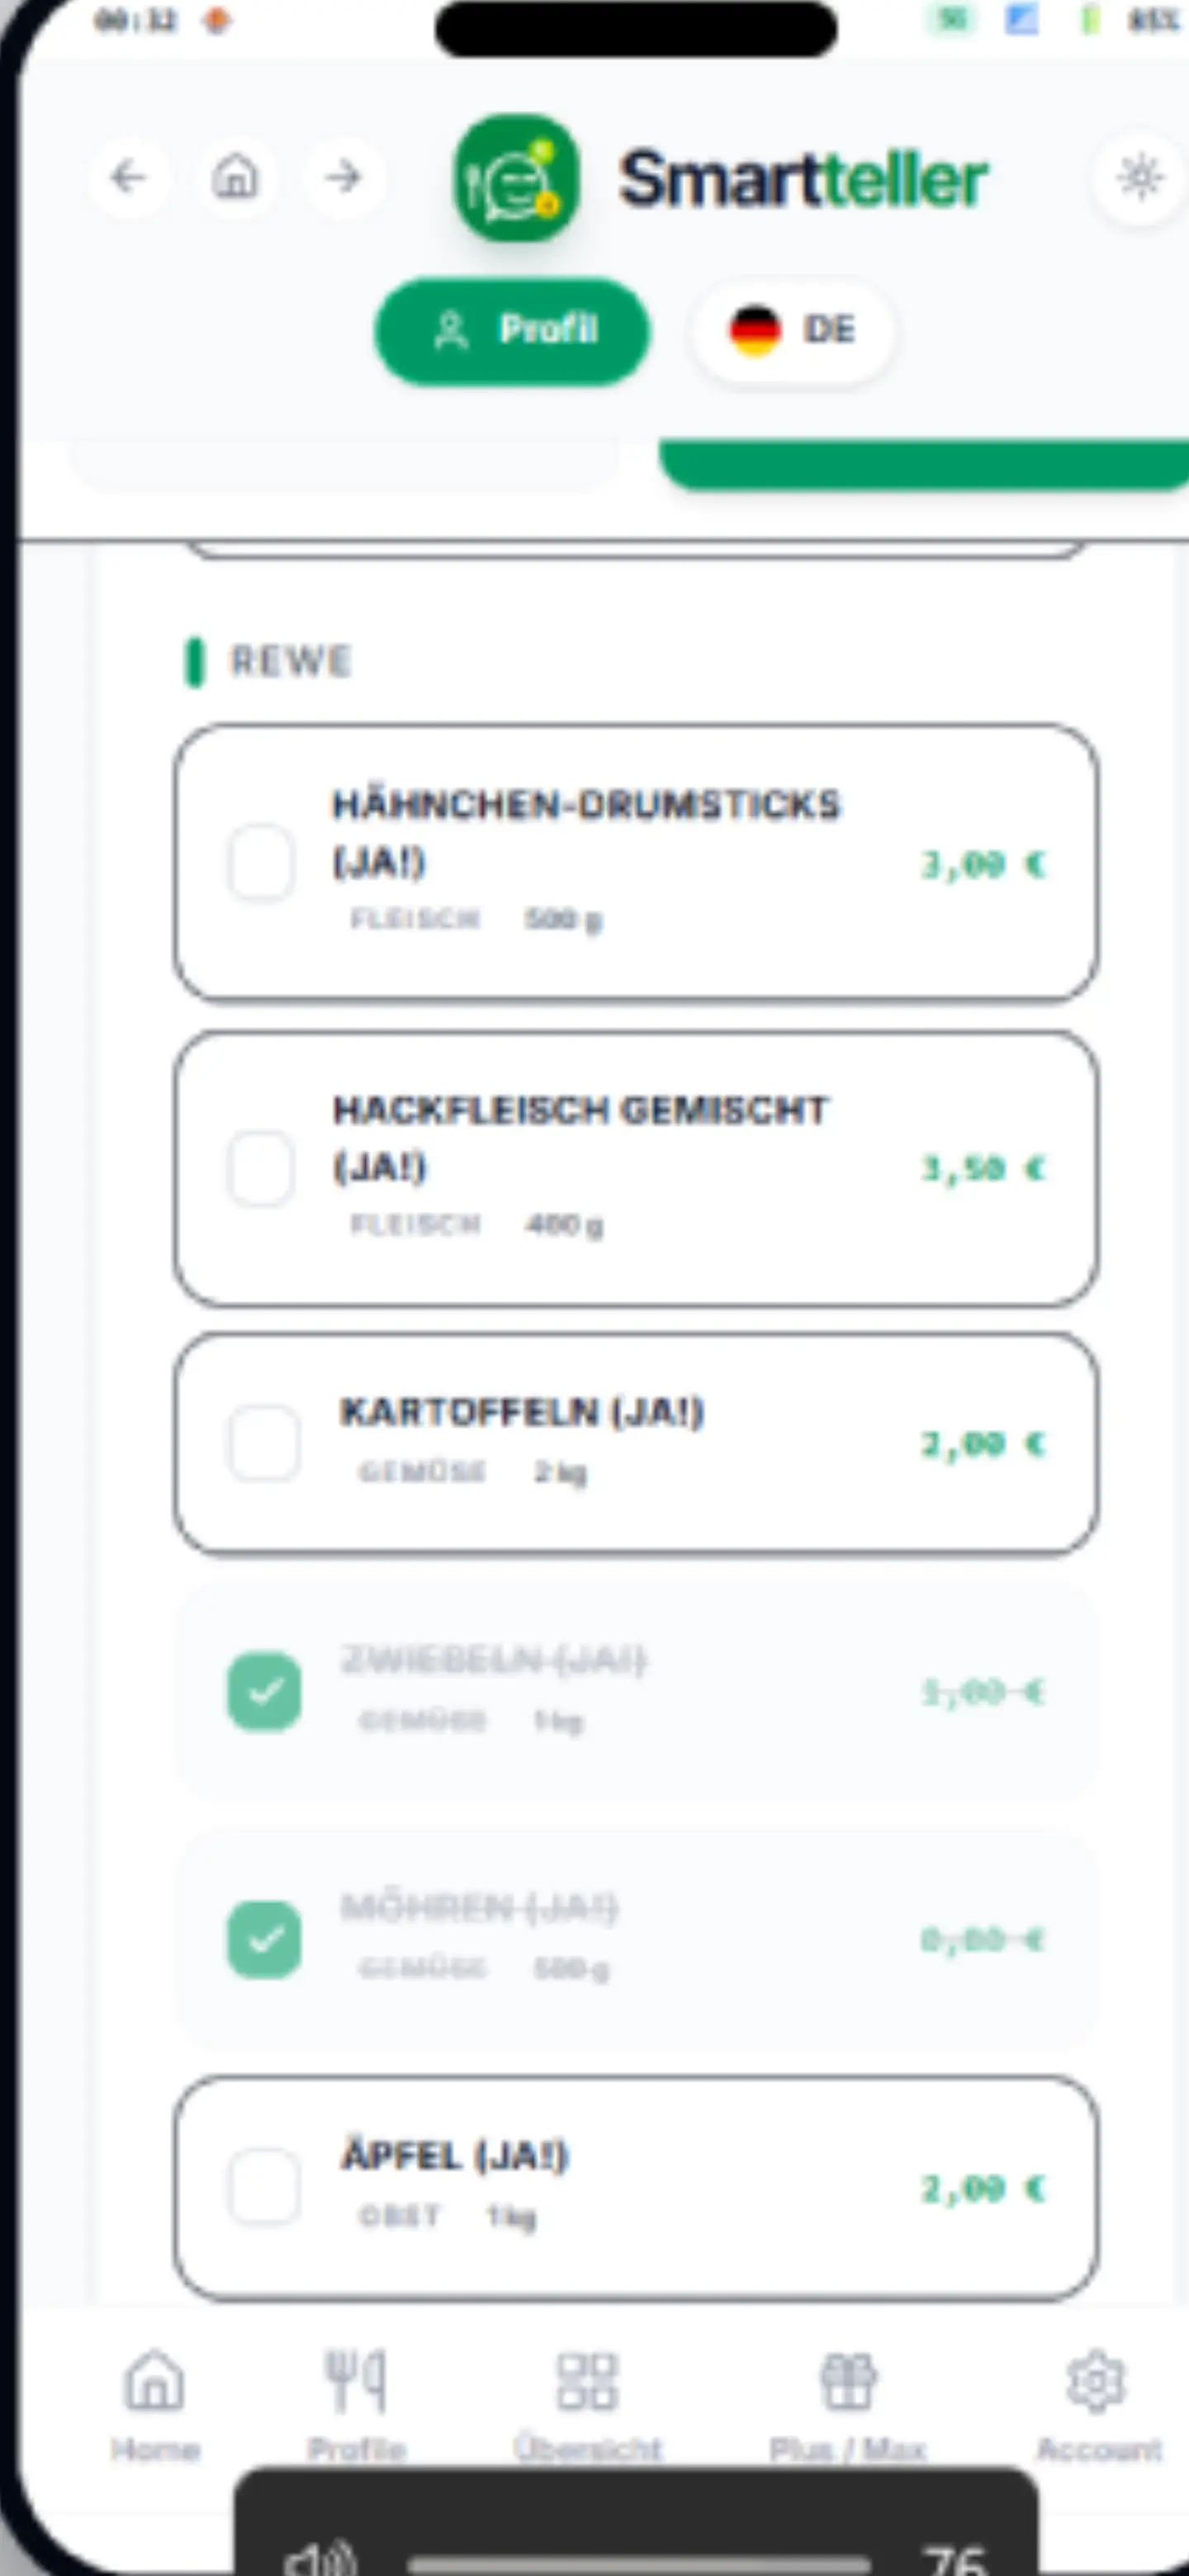
Eine vorbereitete Einkaufsliste reduziert Doppelkäufe und unnötige Wege.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Fahrten bündeln, Alternativen vergleichen und Wege vorab planen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich Kilometer- oder Wochenrahmen. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Freizeit und Ausgehen
Freizeit und Ausgehen gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Kino, Veranstaltungen, Gastronomie, Hobbys, Ausflüge und digitale Einzelkäufe. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen kostenlose und kostenpflichtige Aktivitäten mischen, Termine früh planen und ein freies Budget festlegen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich monatlicher Freizeitbetrag. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Kleidung und Schuhe gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Alltagskleidung, Schuhe, Arbeitskleidung, Sportkleidung und Kindergrößen. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Bedarfsliste, Saisonplanung, Reparatur und Qualitätsvergleich. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Budgetkontrolle wird leichter, wenn Plan und Einkauf miteinander verbunden sind.
Für die Budgetierung eignet sich jährliche Rücklage plus Bedarfskäufe. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Gesundheit und Selbstbeteiligungen
Gesundheit und Selbstbeteiligungen gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Zuzahlungen, nicht erstattete Hilfsmittel, Medikamente, Brillenpflege und Fahrtkosten. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen wiederkehrende Bedarfe dokumentieren und notwendige Ausgaben priorisieren. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich Gesundheitspuffer. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Kinder, Schule und Betreuung
Kinder, Schule und Betreuung gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Schulmaterial, Ausflüge, Taschengeld, Kleidung, Freizeit und Verpflegung. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Terminkalender, Sammelbestellungen, Größenplanung und Rücklagen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich Familien-Unterkategorien. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Essensplanung wird übersichtlicher, wenn Termine, Vorräte und Einkauf zusammen gedacht werden.
Haustierbedarf
Haustierbedarf gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Futter, Streu, Pflege, Zubehör und kleinere Behandlungen. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Verbrauch beobachten, Futtermenge planen und Tierarztkosten separat zurücklegen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich Monatsbudget plus Notfallrücklage. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Geschenke und soziale Anlässe
Geschenke und soziale Anlässe gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Geburtstage, Feiertage, Einladungen, Mitbringsel und Feiern. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Jahreskalender führen, Betrag pro Anlass festlegen und frühzeitig planen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich monatliche Anlassrücklage. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Kleine Haushaltsanschaffungen gehören zu den typischen variablen Ausgaben, weil Bedarf, Preis und Zeitpunkt nicht in jedem Monat gleich sind. Dazu zählen Küchenhelfer, Leuchtmittel, Aufbewahrung, Textilien und Werkzeug. Für eine realistische Planung sollte die Kategorie weder pauschal unterschätzt noch mit einem übergroßen Sicherheitsbetrag aufgebläht werden. Ausgangspunkt sind echte Daten aus Kontoauszügen, Kassenbons und einem Haushaltsbuch.
Aus der Planung entsteht eine strukturierte Einkaufsliste.
Eine wirksame Steuerung verbindet drei Ebenen: Bedarf erkennen, Kaufzeitpunkt wählen und Verbrauch kontrollieren. Konkret helfen Ersatzbedarf prüfen, Reparatur erwägen und Wunschkäufe zeitlich trennen. Dabei geht es nicht darum, notwendige Versorgung zu gefährden. Vielmehr sollen Doppelkäufe, ungünstige Packungsgrößen, spontane Aufschläge und ungenutzte Anschaffungen vermieden werden. Besonders bei knappen Budgets ist diese Unterscheidung entscheidend: zuerst Bedarf sichern, dann Auswahl und Zeitpunkt optimieren.
Für die Budgetierung eignet sich Wunschliste mit Wartefrist. Der Betrag sollte auf Basis von mindestens drei Monaten festgelegt werden. Ein einzelner günstiger Monat ist kein verlässlicher Maßstab. Ebenso sollte ein außergewöhnlich teurer Monat nicht automatisch zum neuen Standard werden. Besser ist ein Durchschnitt, ergänzt um erkennbare saisonale Belastungen. Wird die Kategorie regelmäßig überschritten, muss geprüft werden, ob das Limit unrealistisch ist oder ob konkrete Auslöser die Ausgaben erhöhen.
Variable Kosten vollständig ermitteln: die 90-Tage-Methode
Für eine belastbare Ausgangsbasis sollten mindestens 90 Tage ausgewertet werden. Sammle Kontoauszüge, Kreditkartenabrechnungen, digitale Zahlungsdienste und möglichst viele Kassenbons. Bargeldabhebungen allein reichen nicht aus, weil sie den Verwendungszweck nicht zeigen. Während der Erfassungsphase sollten Bargeldausgaben deshalb kurz notiert oder fotografiert werden.
Ordne jede Zahlung einer Hauptkategorie und optional einer Unterkategorie zu. Ein Supermarkteinkauf kann Lebensmittel, Drogerie und Haushaltswaren enthalten. Für eine grobe Planung genügt zunächst die Hauptkategorie. Wer genauer steuern möchte, trennt den Bon. Wichtig ist, die Methode dem verfügbaren Aufwand anzupassen. Eine perfekte Erfassung, die nach zehn Tagen abgebrochen wird, ist weniger wert als eine einfache Routine, die dauerhaft funktioniert.
Berechne anschließend für jede Kategorie den Monatsdurchschnitt. Bei 90 Tagen kann die Summe grob durch drei geteilt werden. Ergänze bekannte saisonale Ausgaben, die im Zeitraum nicht vorkamen. Dazu zählen etwa Winterkleidung, Weihnachtsgeschenke, Schulausflüge, Gartenbedarf oder Urlaubsnebenkosten. Diese Beträge werden nicht in den normalen Monatsverbrauch hineingerechnet, sondern als Rücklage ausgewiesen.
Markiere außerdem Ausreißer. Eine einmalige größere Haushaltsanschaffung darf den gewöhnlichen Bedarf nicht dauerhaft erhöhen. Umgekehrt dürfen seltene, aber unvermeidbare Ausgaben nicht verschwinden. Die 90-Tage-Methode liefert deshalb drei Werte: typischer Monatsbedarf, erwartbare unregelmäßige Ausgaben und frei beeinflussbarer Konsum. Erst diese Trennung zeigt, welcher Rahmen wirklich steuerbar ist.
Der Rahmen für variable Kosten ergibt sich nicht aus einem pauschalen Prozentsatz. Er wird aus der tatsächlichen Haushaltsrechnung abgeleitet. Ausgangspunkt sind sichere monatliche Nettoeinnahmen. Davon werden Fixkosten, notwendige Schuldentilgungen, verbindliche Rücklagen und ein realistischer Sicherheitspuffer abgezogen. Der verbleibende Betrag steht für variable Grundversorgung und optionale Ausgaben zur Verfügung.
Die Grundformel lautet: verfügbare variable Mittel = sichere Einnahmen minus Fixkosten minus Rücklagen minus Puffer. Innerhalb der variablen Mittel werden zuerst Lebensmittel, Hygiene, notwendige Mobilität und medizinischer Bedarf eingeplant. Erst danach folgen Freizeit, Gastronomie, spontane Käufe oder andere optionale Kategorien. Diese Reihenfolge verhindert, dass attraktive, aber weniger wichtige Ausgaben den Grundbedarf verdrängen.
Digitale Planung verbindet Essensplan, Einkauf, Budget und Vorräte.
Bei schwankendem Einkommen sollte nicht der beste Monat als Basis dienen. Verwende den niedrigeren verlässlichen Durchschnitt oder einen konservativen Mindestwert. Zusätzliche Einnahmen können nach einem festen Schlüssel verteilt werden, beispielsweise auf Rücklagen, offene Ziele und einen begrenzten freien Anteil. So entstehen keine neuen dauerhaften Gewohnheiten, die in schwächeren Monaten nicht tragbar sind.
Ein sinnvoller Puffer ist kein verlorenes Geld. Er verhindert, dass jede Preisabweichung oder unerwartete Fahrt sofort eine andere Kategorie zerstört. Die Höhe hängt von Haushalt, Einkommen und Risiko ab. Bei sehr knappen Budgets kann der Puffer klein sein, sollte aber dennoch sichtbar bleiben. Selbst ein niedriger Betrag schafft eine klare Grenze zwischen planbaren Ausgaben und echten Notfällen.
Variable Kosten lassen sich leichter in kurzen Zeiträumen steuern. Ein Monatsbetrag wirkt zu Beginn groß und kann zu früh verbraucht werden. Ein Wochenbudget schafft häufigere Orientierungspunkte. Für Lebensmittel, Drogerie, Freizeit und kleine Alltagskäufe ist diese Methode besonders geeignet.
Teile den Monatsbetrag nicht einfach durch vier, denn ein Monat hat durchschnittlich mehr als vier Wochen. Praktisch kann mit 4,33 gerechnet werden oder mit festen Kalenderwochen plus Monatsreserve. Eine einfache Variante: 80 bis 90 Prozent des Monatsrahmens werden auf Wochen verteilt, der Rest bleibt als Puffer für die längere fünfte Woche, Preisabweichungen oder notwendige Nachkäufe.
Am Wochenanfang werden Termine, Vorräte und besondere Bedarfe geprüft. Danach wird der verfügbare Betrag festgelegt. Während der Woche genügt eine kurze Kontrolle nach jedem größeren Einkauf. Am Ende wird der Rest nicht automatisch ausgegeben. Er kann in die nächste Woche übertragen, als Puffer erhalten oder einer Rücklage zugeführt werden.
Wochenbudgets dürfen flexibel sein. Eine Familienfeier, ein Großeinkauf haltbarer Waren oder ein längerer Arbeitsweg kann eine Woche verteuern und die nächste entlasten. Entscheidend ist, dass Verschiebungen bewusst dokumentiert werden. Das Budget soll den Alltag abbilden, nicht künstlich gleichförmig machen.
Kategorie
Monatsrahmen
Wochenbetrag
Reserve
Lebensmittel
320 €
4 × 70 €
40 €
Drogerie
55 €
laufend 10 €
15 €
Freizeit
100 €
4 × 20 €
20 €
Budgetmethoden: Umschläge, Unterkonten und digitale Töpfe
Das klassische Umschlagprinzip teilt Bargeld auf Kategorien auf. Ist ein Umschlag leer, wird in dieser Kategorie nicht weiter ausgegeben oder bewusst umgeschichtet. Die Methode macht Grenzen sichtbar und eignet sich für Menschen, die Kartenzahlungen schwer einschätzen können. Nachteile sind der Umgang mit Onlinekäufen, Sicherheitsfragen und zusätzlicher Aufwand.
Digitale Unterkonten oder virtuelle Budgettöpfe übertragen dasselbe Prinzip auf das Girokonto. Am Monatsanfang werden Beträge für Lebensmittel, Mobilität, Freizeit und Rücklagen reserviert. Zahlungen können anschließend zugeordnet werden. Diese Methode ist bequem, funktioniert aber nur, wenn Kontostände nicht mit frei verfügbarem Geld verwechselt werden.
Eine dritte Möglichkeit ist das Haushaltsbuch mit Restbudgetanzeige. Jede Ausgabe wird erfasst und vom Kategorienrahmen abgezogen. Das bietet die größte Auswertungstiefe, erfordert aber regelmäßige Pflege. Automatische Kategorisierung kann unterstützen, sollte jedoch kontrolliert werden, weil Supermärkte, Onlinehändler oder Sammelzahlungen häufig falsch zugeordnet werden.
Die beste Methode ist diejenige, die auch in stressigen Wochen funktioniert. Wer wenig Zeit hat, startet mit vier Hauptkategorien. Wer detailliert analysieren möchte, ergänzt Unterkategorien. Ein System darf wachsen, sollte aber nicht komplizierter sein als nötig. Konsistenz schlägt Perfektion.
Preissteigerungen und saisonale Schwankungen einplanen
Variable Kosten reagieren schnell auf Preisänderungen. Besonders Lebensmittel, Energieverbrauch, Mobilität und Freizeit können sich innerhalb kurzer Zeit verteuern. Ein Budget, das monatelang unverändert bleibt, wird dadurch schleichend unrealistisch. Regelmäßige Überschreitungen sind dann nicht automatisch ein Disziplinproblem, sondern können auf veränderte Rahmenbedingungen hinweisen.
Vergleiche deshalb nicht nur Monatsbeträge, sondern auch Mengen und Grundpreise. Wenn derselbe Warenkorb teurer wird, muss der Budgetrahmen oder die Auswahl angepasst werden. Reine Kürzungen können Versorgung und Qualität verschlechtern. Sinnvoller ist eine Kombination aus Priorisierung, Ersatzprodukten, saisonalem Einkauf, weniger Verschwendung und gegebenenfalls einer Neuverteilung anderer Kategorien.
Saisonale Schwankungen betreffen mehr als Lebensmittel. Wintermonate können Mobilität, Kleidung und Freizeit verändern. Ferien, Feiertage, Schulbeginn oder Geburtstagsphasen erhöhen bestimmte Ausgaben. Diese Muster sollten im Jahreskalender stehen. Monatliche Rücklagen glätten Belastungen, ohne den gewöhnlichen Wochenrahmen zu verfälschen.
Ein Budget wird mindestens vierteljährlich geprüft. Bei starken Preisänderungen, Umzug, Familienzuwachs, Jobwechsel oder neuen gesundheitlichen Anforderungen ist eine sofortige Anpassung sinnvoll. Realistische Budgets sind dynamisch. Sie werden nicht bei jeder Kleinigkeit neu geschrieben, aber auch nicht gegen offensichtliche Veränderungen verteidigt.
Single mit regelmäßigem Einkommen: Nach Fixkosten und Rücklagen bleiben 620 Euro für variable Ausgaben. Davon werden 260 Euro für Lebensmittel und Drogerie, 100 Euro für Mobilität, 90 Euro für Freizeit, 50 Euro für Kleidung und Haushalt sowie 120 Euro als flexibler Puffer eingeplant. Der Lebensmittelbetrag wird in vier Wochenrahmen plus Monatsreserve geteilt. Nach zwei Monaten zeigt die Auswertung, dass Mobilität niedriger, Lebensmittel aber höher liegen. Das Budget wird angepasst, ohne den Gesamtbetrag zu erhöhen.
Ein enger Budgetrahmen funktioniert besser mit Vorratscheck und klarer Wochenplanung.
Familie mit zwei Kindern: Der Haushalt benötigt größere Unterkategorien. Lebensmittel, Schul- und Kitabedarf, Kinderkleidung, Freizeit, Mobilität und Gesundheit werden getrennt betrachtet. Für Geburtstage, Schulausflüge und saisonale Kleidung existieren Rücklagen. Die Wochenplanung berücksichtigt Schulessen, Homeoffice und Vereinssport. Dadurch werden spontane Zusatzkäufe sichtbar, die zuvor im allgemeinen Haushaltsbetrag verschwanden.
Studentische WG: Gemeinsame und persönliche Ausgaben werden getrennt. Ein WG-Konto deckt Grundnahrungsmittel, Reinigungsmittel und gemeinsam vereinbarte Haushaltskäufe. Persönliche Snacks, Mensa, Freizeit und Mobilität bleiben individuell. Eine einfache Liste verhindert, dass dieselben Produkte mehrfach gekauft werden. Größere Anschaffungen benötigen Zustimmung und werden nicht aus dem laufenden Lebensmittelbudget bezahlt.
Haushalt mit schwankendem Einkommen: Die Planung basiert auf einem konservativen Mindestwert. Variable Grundversorgung erhält feste Priorität. Zusätzliche Einnahmen werden zu 50 Prozent in Rücklagen, zu 30 Prozent in anstehende unregelmäßige Ausgaben und zu 20 Prozent in frei verfügbare Kategorien verteilt. Dadurch bleibt der Lebensstandard in schwächeren Monaten tragfähig.
Sehr knappes Budget: Der Haushalt trennt existenzielle von optionalen Ausgaben. Lebensmittel, Hygiene, notwendige Fahrten und Medikamente werden zuerst gesichert. Freizeit wird mit kostenlosen Angeboten kombiniert. Gleichzeitig werden Ansprüche, Verträge und Beratungsangebote geprüft. Die Budgetmethode dient hier vor allem der Priorisierung; sie kann ein strukturell zu niedriges Einkommen nicht ersetzen.
Typische Budgetfehler bei variablen Kosten
Der häufigste Fehler ist ein Wunschbudget statt eines Datenbudgets. Ein Betrag wird festgelegt, weil er niedrig und motivierend wirkt, nicht weil er zum tatsächlichen Bedarf passt. Die Folge sind regelmäßige Überschreitungen, Frust und das Gefühl persönlicher Disziplinlosigkeit. Besser ist ein realistischer Startwert, der anschließend schrittweise verbessert wird.
Ein zweiter Fehler ist die Vermischung aller Alltagsausgaben. Wenn Lebensmittel, Drogerie, Restaurant, Haushaltswaren und Geschenke in einer Kategorie landen, bleibt unklar, was die Abweichung verursacht. Wenige, aber aussagekräftige Unterkategorien schaffen mehr Nutzen als eine extrem detaillierte Liste.
Ein dritter Fehler ist das Ignorieren unregelmäßiger Ausgaben. Kleidung, Schulbedarf, Geschenke oder Tierarztkosten treten nicht jeden Monat auf, sind aber vorhersehbar. Ohne Rücklagen belasten sie den laufenden Rahmen und lassen normale Monate künstlich günstig erscheinen.
Weitere Fehler sind Doppelzählungen, nicht erfasste Bargeldausgaben, unrealistische Sparziele, fehlende Puffer und zu seltene Kontrollen. Auch das vollständige Ausgeben eines Restbudgets ist problematisch. Nicht verbrauchtes Geld ist kein Auftrag zum Konsum, sondern kann Stabilität schaffen.
Schließlich werden häufig nur Beträge, nicht Auslöser betrachtet. Eine Überschreitung kann durch Preissteigerung, schlechte Planung, spontane Termine oder tatsächlichen Mehrbedarf entstehen. Erst die Ursache bestimmt die passende Reaktion. Ohne Ursachenanalyse bleibt Budgetierung reine Buchhaltung.
Schritt-für-Schritt-Checkliste für die Umsetzung
Alle Einnahmen und Fixkosten aktualisieren.
Mindestens 90 Tage variable Ausgaben sammeln.
Vier bis acht Hauptkategorien festlegen.
Notwendige, beeinflussbare und optionale Kosten markieren.
Ausreißer und unregelmäßige Ausgaben trennen.
Monatsdurchschnitt je Kategorie berechnen.
Rücklagen für Saison- und Jahreskosten einrichten.
Lebensmittel und andere häufige Ausgaben in Wochenrahmen übersetzen.
Eine einfache Erfassungsmethode auswählen.
Wöchentlich Restbudgets prüfen.
Monatlich Ursachen für Abweichungen notieren.
Budgets quartalsweise oder bei Veränderungen anpassen.
Die Reihenfolge ist wichtig. Wer mit Kürzungen beginnt, bevor Daten vorliegen, setzt häufig an den falschen Stellen an. Erst Transparenz, dann Priorisierung, danach Optimierung. Eine gute Budgetplanung darf im ersten Monat noch ungenau sein. Sie wird durch echte Nutzung besser.
Der Wochenplan macht Mahlzeiten für mehrere Tage auf einen Blick sichtbar.
Für Haushalte mit mehreren Personen sollten Zuständigkeiten geklärt werden. Wer erfasst Einkäufe? Welche Ausgaben sind gemeinsam? Ab welchem Betrag wird abgestimmt? Ohne gemeinsame Regeln verliert selbst eine gute Tabelle schnell ihre Aussagekraft. Eine kurze wöchentliche Abstimmung verhindert Missverständnisse und doppelte Käufe.
Variable Lebensmittelkosten mit Smartteller planbarer machen
Smartteller konzentriert sich auf den Bereich, in dem ein großer Teil variabler Haushaltskosten entsteht: Mahlzeiten, Vorräte, Einkauf und Resteverwertung. Die App ersetzt kein vollständiges Bank- oder Haushaltsbuch. Sie kann jedoch helfen, den Lebensmittelrahmen in konkrete Entscheidungen zu übersetzen.
Aus Haushaltsgröße, Budget, Vorlieben, Ernährungsanforderungen und verfügbaren Vorräten entsteht ein Essensplan. Daraus kann eine Einkaufsliste abgeleitet werden. Der Nutzen liegt in der Verbindung von Geld, Mengen und tatsächlichen Mahlzeiten. Ein reiner Eurobetrag sagt nicht, was gekauft werden muss. Ein Essensplan ohne Budget kann dagegen zu teuer werden. Erst die Kombination schafft Orientierung.
Vor dem Einkauf sollten vorhandene Lebensmittel geprüft werden. Danach wird die Liste kontrolliert und an reale Marktpreise angepasst. Smartteller kann keine verbindlichen Händlerpreise garantieren. Region, Saison, Angebot und Verfügbarkeit unterscheiden sich. Der Kassenbon bleibt deshalb die Grundlage für die spätere Auswertung.
Besonders wirksam ist der Kreislauf aus Planen, Einkaufen, Erfassen und Anpassen. Werden regelmäßig bestimmte Zutaten übrig gelassen oder überschreiten einzelne Gerichte den Rahmen, kann der nächste Plan verändert werden. So wird aus einer statischen Budgetzahl ein lernendes Alltagssystem.
Redaktionelle Einordnung, Methodik und Grenzen
Dieser Ratgeber wurde für die private Haushalts- und Lebensmittelplanung erstellt. Die Inhalte beruhen auf nachvollziehbaren Budgetmethoden: vollständige Erfassung, Trennung von festen und variablen Ausgaben, Monatsdurchschnitt, Rücklagenbildung, Wochensteuerung und Ursachenanalyse. Konkrete Beträge werden bewusst nicht als allgemeingültige Norm dargestellt, weil Einkommen, Haushaltsgröße, Region, Gesundheit und Lebenssituation stark variieren.
Smartteller veröffentlicht keine individuelle Finanz-, Rechts-, Steuer- oder Sozialberatung. Bei Zahlungsrückständen, Überschuldung, drohendem Wohnungsverlust oder Problemen mit Energieversorgung sind anerkannte Beratungsstellen und zuständige Behörden wichtiger als allgemeine Spartipps. Auch gesundheitlich notwendige Ernährung oder Medikamente dürfen nicht aus Budgetgründen eigenständig eingeschränkt werden.
Die Seite wird redaktionell geprüft und bei grundlegenden Änderungen aktualisiert. Methodik, Quellenbasis und redaktionelle Verantwortung sind auf den entsprechenden Transparenzseiten dokumentiert. Nutzer sollten eigene Zahlen regelmäßig überprüfen und Empfehlungen an ihre tatsächliche Situation anpassen.
Ausgaben, deren Höhe durch Nutzung, Menge, Zeitpunkt oder Auswahl schwankt.
Fixkosten
Regelmäßige oder vertraglich gebundene Ausgaben mit kurzfristig geringer Veränderbarkeit.
Mischkosten
Kosten mit festem Grundanteil und variablem Verbrauchsanteil.
Wochenbudget
Teil eines Monatsrahmens, der für einen kürzeren Zeitraum reserviert wird.
Restbudget
Noch nicht verbrauchter Betrag einer Kategorie oder Periode.
Rücklage
Gezielt reserviertes Geld für zukünftige, erwartbare oder unregelmäßige Ausgaben.
Puffer
Freier Sicherheitsbetrag für kleinere Abweichungen und unerwartete Belastungen.
Grundversorgung
Notwendige Ausgaben für Ernährung, Wohnen, Hygiene, Gesundheit und erforderliche Mobilität.
Ausreißer
Ungewöhnlich hohe oder niedrige Ausgabe, die den typischen Durchschnitt verzerren kann.
Kategorienbudget
Festgelegter Rahmen für einen Ausgabenbereich wie Lebensmittel oder Freizeit.
Grundpreis
Preis je standardisierter Mengeneinheit, etwa je Kilogramm oder Liter.
Budgetabweichung
Differenz zwischen geplantem und tatsächlichem Betrag.
Bedarfskauf
Kauf, der einen konkreten notwendigen Bedarf deckt.
Impulskauf
Spontaner Kauf ohne vorherige Planung.
Nullbasierte Planung
Methode, bei der jeder verfügbare Euro einer Aufgabe, Rücklage oder Kategorie zugeordnet wird.
Monatsauswertung: aus Zahlen konkrete Entscheidungen ableiten
Die Monatsauswertung ist der Punkt, an dem aus bloßer Erfassung eine wirksame Budgetsteuerung wird. Vergleiche für jede Kategorie den geplanten Betrag mit der tatsächlichen Summe. Eine Abweichung wird nicht sofort als Fehler bewertet. Zuerst wird geprüft, ob sie durch Preissteigerungen, einen echten Mehrbedarf, einen einmaligen Anlass oder mangelnde Planung entstanden ist. Diese Ursachen unterscheiden sich deutlich und benötigen unterschiedliche Reaktionen.
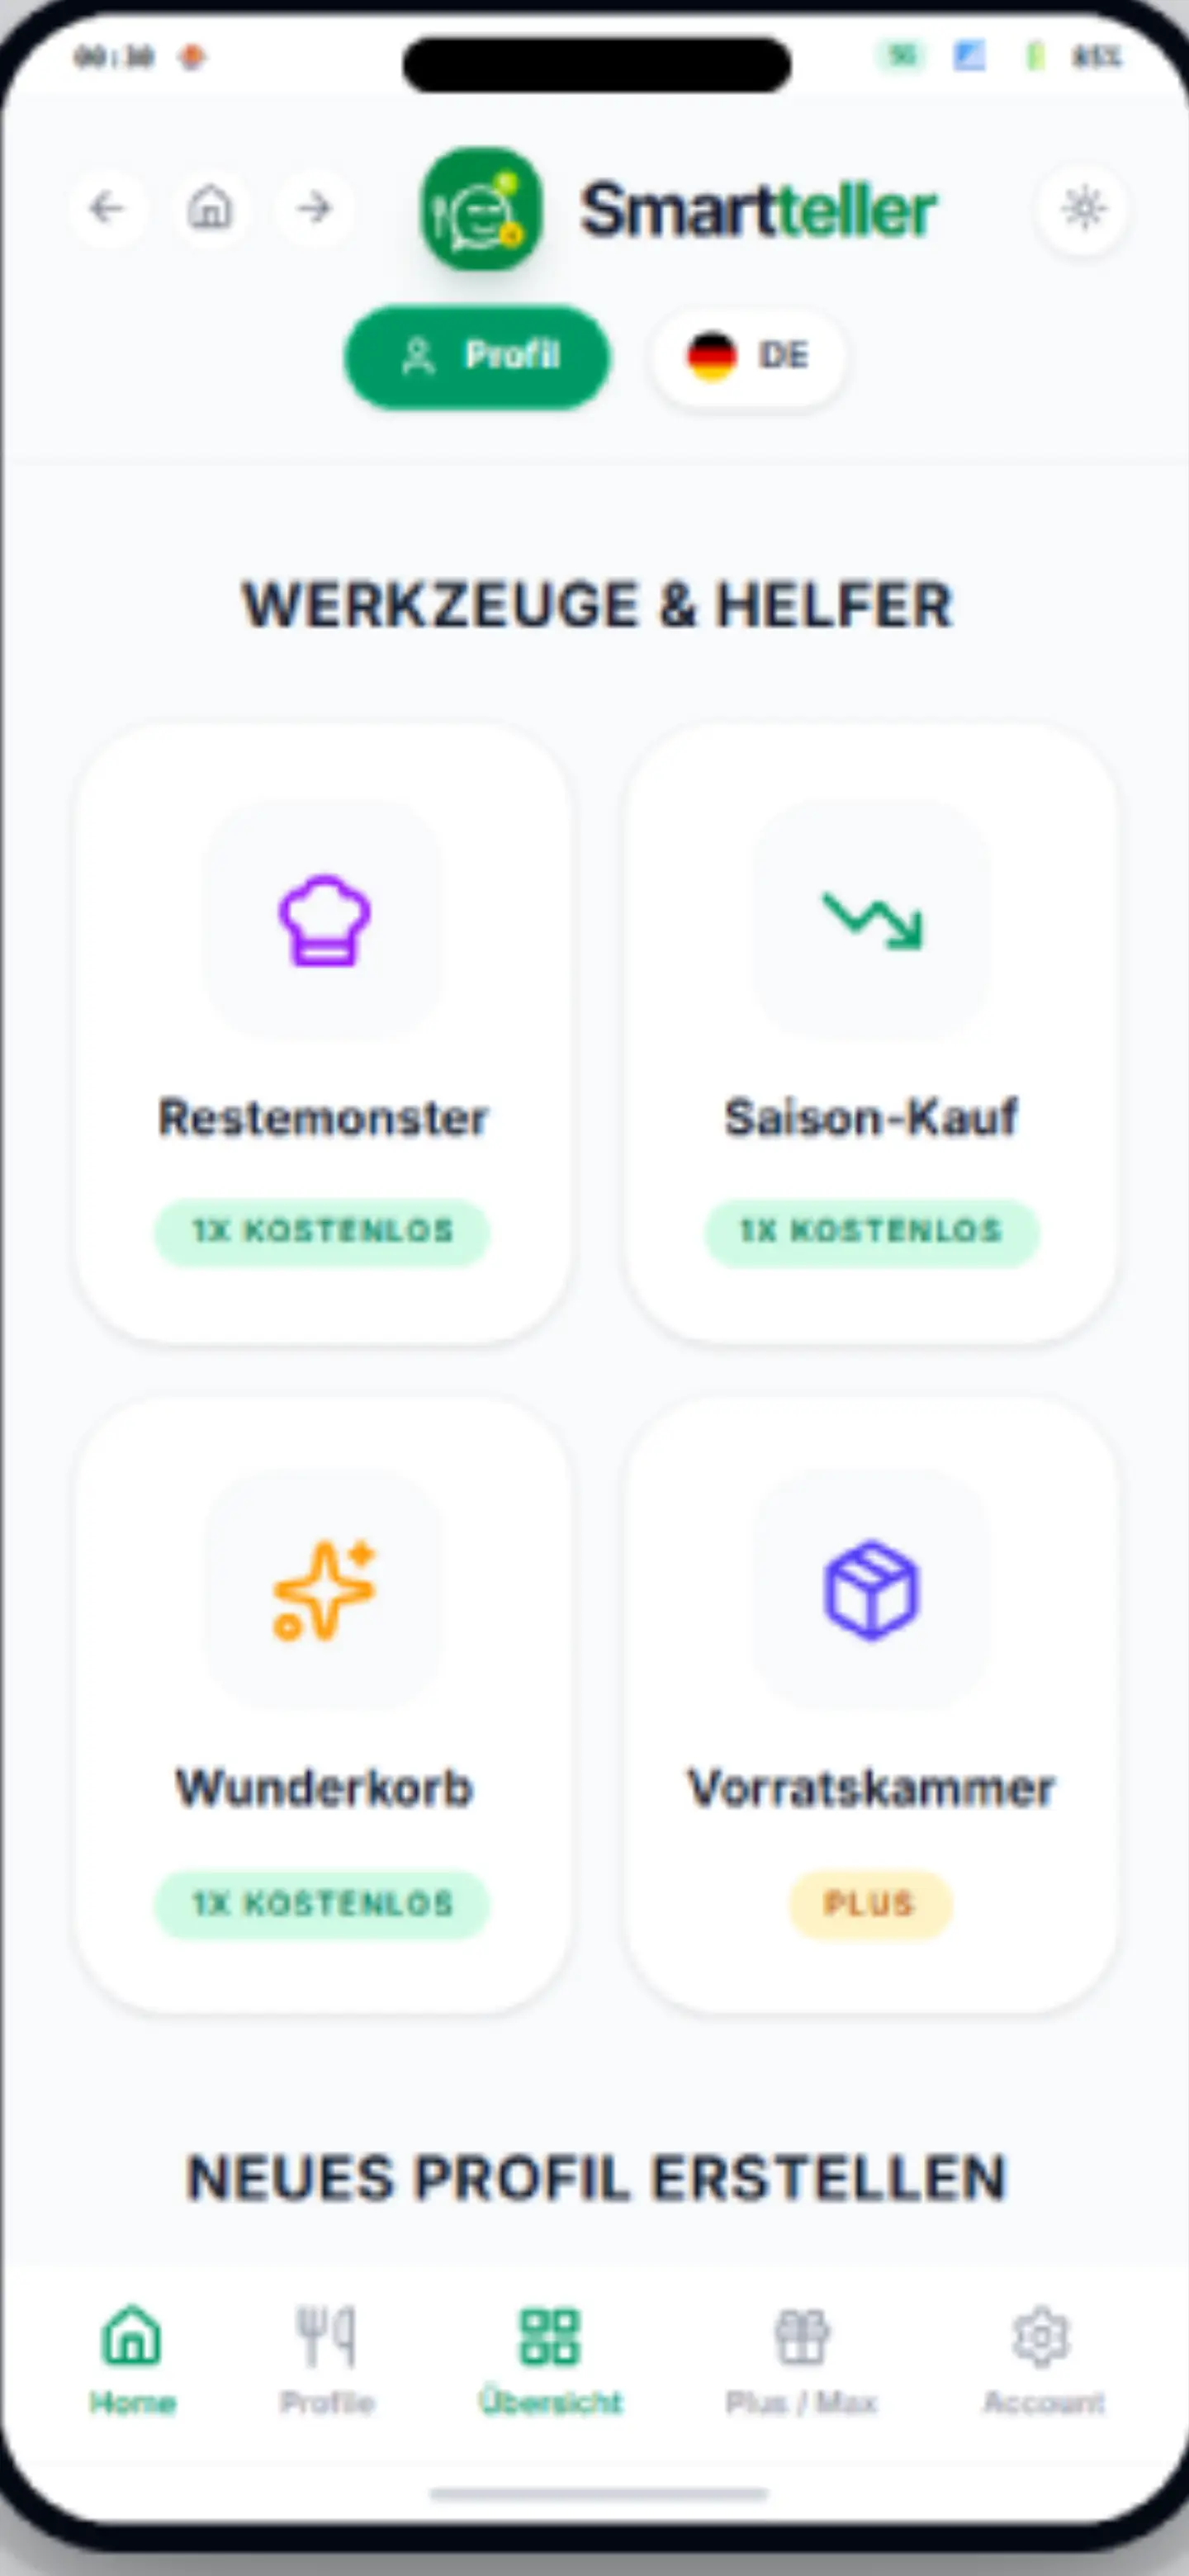
Das Smartteller Dashboard bündelt zentrale Werkzeuge für den Küchenalltag.
Bei Lebensmittelkosten lohnt sich ein zusätzlicher Blick auf die Zusammensetzung. Wurde mehr gekauft, weil Gäste da waren, Vorräte aufgefüllt wurden oder mehrere spontane Bestellungen anfielen? Sind Produkte verdorben, doppelt gekauft oder in zu großen Packungen gewählt worden? Ein Kassenbon liefert mehr Erkenntnisse als die reine Monatssumme. Besonders hilfreich ist es, drei bis fünf auffällige Positionen zu markieren und daraus eine konkrete Regel für den nächsten Monat abzuleiten.
Die Auswertung sollte außerdem positive Abweichungen berücksichtigen. Ein nicht verbrauchtes Budget zeigt nicht automatisch, dass der Rahmen dauerhaft gekürzt werden kann. Vielleicht wurde ein Kauf nur verschoben oder ein Vorrat aufgebraucht. Prüfe deshalb, ob der niedrigere Betrag wiederholbar ist. Erst wenn mehrere Monate denselben Trend zeigen, sollte das Kategorienbudget angepasst werden.
Formuliere am Ende höchstens drei Maßnahmen. Beispiele sind: Restaurantkosten separat erfassen, Lebensmittelbudget in Wochenrahmen teilen, Drogerievorräte vor dem Einkauf prüfen oder für Geschenke eine Rücklage einrichten. Zu viele Ziele überfordern und machen die Wirkung einzelner Änderungen unsichtbar. Ein kleines, überprüfbares Experiment ist besser als ein kompletter Systemwechsel.
Kategorie
Plan
Ist
Abweichung
Ursache
Maßnahme
Lebensmittel
320 €
354 €
+34 €
zwei spontane Nachkäufe
Wochenliste und Vorratscheck
Freizeit
100 €
72 €
−28 €
Termin ausgefallen
Betrag nicht sofort kürzen
Drogerie
55 €
81 €
+26 €
Vorratskauf
Folgemona t beobachten
Nach drei bis sechs Monaten entsteht ein belastbares Profil des Haushalts. Dann lassen sich typische Wochen, saisonale Belastungen und wiederkehrende Auslöser erkennen. Diese Daten verbessern auch andere Bereiche: Fixkostenreserve, Haushaltsbuch, Monatsbudget und Lebensmittelplanung. Die Auswertung ist daher kein Abschluss, sondern die Verbindung zum nächsten Planungszyklus.
Häufige Fragen zu variablen Kosten
Was sind variable Kosten?
Variable Kosten sind Ausgaben, deren Höhe sich von Monat zu Monat verändert und die zumindest teilweise durch Nutzung, Menge, Zeitpunkt oder Auswahl beeinflusst werden. Dazu zählen etwa Lebensmittel, Freizeit, Kleidung, Mobilität nach Verbrauch und viele Alltagskäufe.
Was ist der Unterschied zwischen Fixkosten und variablen Kosten?
Fixkosten sind regelmäßig wiederkehrend oder vertraglich gebunden und kurzfristig nur begrenzt veränderbar. Variable Kosten schwanken stärker. Mischkosten enthalten feste und verbrauchsabhängige Bestandteile, beispielsweise Stromabschlag und tatsächlicher Verbrauch.
Sind Lebensmittel variable Kosten?
Ja. Lebensmittelkosten verändern sich durch Haushaltsgröße, Preise, Ernährungsweise, Vorräte, Angebote, Portionsgrößen und Essensplanung. Ein festes Wochenbudget macht sie planbarer, ändert aber nicht ihren variablen Charakter.
Wie berechne ich variable Kosten pro Monat?
Erfasse alle passenden Ausgaben über mehrere Monate, ordne sie Kategorien zu und bilde einen realistischen Durchschnitt. Zusätzlich sollten saisonale Ausschläge, unregelmäßige Käufe und ein Sicherheitspuffer berücksichtigt werden.
Welche variablen Kosten hat ein Haushalt?
Typisch sind Lebensmittel, Drogerie, Tanken, ÖPNV-Einzelfahrten, Kleidung, Freizeit, Restaurantbesuche, Geschenke, Haustierbedarf, kleinere Haushaltskäufe und verbrauchsabhängige Anteile von Energie oder Kommunikation.
Wie hoch dürfen variable Kosten sein?
Es gibt keinen allgemeingültigen Idealwert. Der verfügbare Rahmen ergibt sich aus sicheren Einnahmen abzüglich Fixkosten, Rücklagen, Schuldentilgungen und notwendiger Puffer. Innerhalb dieses Rahmens müssen Grundversorgung und persönliche Prioritäten realistisch abgebildet werden.
Wie plane ich variable Kosten bei schwankendem Einkommen?
Nutze ein konservatives Basiseinkommen und trenne notwendige von optionalen Ausgaben. Zusätzliche Einnahmen sollten zuerst Rücklagen, offene Jahreskosten und Puffer stärken, bevor dauerhafte Konsumgewohnheiten ausgeweitet werden.
Was sind Mischkosten?
Mischkosten kombinieren einen festen Grundbetrag mit einem veränderlichen Verbrauchsanteil. Beispiele sind Strom, Wasser, Mobilfunk mit Zusatzverbrauch, Carsharing oder ein Fahrzeug mit festen Versicherungs- und variablen Kraftstoffkosten.
Wie oft sollte ich variable Kosten kontrollieren?
Eine kurze wöchentliche Kontrolle reicht für die laufende Steuerung. Eine gründliche Monatsauswertung zeigt Trends, Ausreißer und unrealistische Budgets. Nach Preisänderungen oder Lebensereignissen sollte die Planung angepasst werden.
Sollte ich Bargeldumschläge verwenden?
Das Umschlagprinzip kann helfen, Kategorien sichtbar zu begrenzen. Digital lässt sich dasselbe mit Unterkonten, virtuellen Töpfen oder Budget-Apps umsetzen. Entscheidend ist eine Methode, die im Alltag tatsächlich gepflegt wird.
Variable Kosten brauchen flexible Leitplanken statt starre Verbote.Wie gehe ich mit spontanen Ausgaben um?
Plane eine kleine freie Kategorie ein. Spontankäufe werden dadurch nicht verboten, aber begrenzt. Wird der Betrag aufgebraucht, muss bis zum nächsten Zeitraum gewartet oder bewusst aus einer anderen optionalen Kategorie umgeschichtet werden.
Wie erkenne ich unrealistische Budgets?
Warnzeichen sind regelmäßige Überschreitungen trotz sorgfältiger Erfassung, das Verschieben notwendiger Käufe, häufige Entnahmen aus Rücklagen oder eine Planung, die saisonale und soziale Ausgaben vollständig ignoriert.
Wie kann ich Lebensmittelkosten senken?
Wirksam sind Essensplanung, Vorratsprüfung, Einkaufsliste, Grundpreisvergleich, passende Packungsgrößen, Resteverwertung und ein Wochenrahmen. Einzelne Sonderangebote helfen nur, wenn das Produkt tatsächlich gebraucht und vollständig verbraucht wird.
Zählen Rücklagen zu variablen Kosten?
Rücklagen sind keine normalen variablen Konsumausgaben. Sie sollten als eigene Budgetposition behandelt werden, weil sie zukünftige unregelmäßige Kosten vorbereiten und verhindern, dass einzelne Monate überlastet werden.
Wie behandle ich jährliche variable Ausgaben?
Ausgaben wie Geschenke, Schulmaterial, Urlaubsnebenkosten oder saisonale Kleidung werden geschätzt und als monatliche Rücklage vorbereitet. So erscheinen sie nicht überraschend im Monat der Zahlung.
Was ist ein Wochenbudget?
Ein Wochenbudget übersetzt einen Monatsrahmen in kürzere, leichter steuerbare Abschnitte. Es eignet sich besonders für Lebensmittel, Drogerie und Freizeit, weil Abweichungen schneller sichtbar werden.
Kann ein Haushaltsbuch variable Kosten automatisch lösen?
Nein. Ein Haushaltsbuch liefert Daten und Transparenz. Die eigentliche Steuerung entsteht erst durch Kategorien, realistische Limits, Prioritäten, Routinen und regelmäßige Auswertung.
Wie plane ich variable Kosten für eine Familie?
Berücksichtige Haushaltsgröße, Betreuung, Schultermine, Freizeit, Kleidung, Mobilität und wechselnde Essenssituationen. Familien profitieren besonders von Unterkategorien, Wochenplanung und Rücklagen für wiederkehrende saisonale Belastungen.
Was tun, wenn das Budget nicht reicht?
Zuerst existenzielle Ausgaben priorisieren, Verträge und Ansprüche prüfen und frühzeitig Beratungsstellen einbeziehen. Reine Spartipps reichen nicht aus, wenn die Lücke strukturell ist.
Ersetzt dieser Ratgeber Finanzberatung?
Nein. Der Ratgeber bietet allgemeine Orientierung zur privaten Budgetplanung. Bei Schulden, rechtlichen Fragen, Sozialleistungen oder akuter Zahlungsunfähigkeit sind qualifizierte Beratungsstellen erforderlich.
Auf der Seite Variable Kosten steht der jeweilige Schwerpunkt im Vordergrund. Die übrigen Ratgeber ergänzen ihn um Haushaltsplan, Haushaltsbuch, Monatsauswertung, Fehlerdiagnose und konkrete Einsparmöglichkeiten.
Variable Lebensmittelkosten mit geplanter Einkaufsliste
Häufige Fragen
Antworten zu variablen Kosten
Was ist bei variablen Kosten am wichtigsten?
Bei variablen Kosten zählt vor allem ein Ablauf, der zum tatsächlichen Alltag passt. Vorräte, Mengen, Budget und Einkauf werden deshalb nicht getrennt, sondern als zusammenhängende Entscheidung betrachtet.
Wie starte ich ohne alles auf einmal zu verändern?
Für variablen Kosten reicht zum Einstieg ein kleiner Zeitraum von drei bis vier Tagen. Vorhandene Lebensmittel und feste Termine werden zuerst geprüft; erst danach wird die Planung Schritt für Schritt erweitert.
Wie vermeide ich unnötige Einkäufe?
Im Rahmen von variablen Kosten beginnt jeder Einkauf mit einem Bestandscheck. Kühlschrank, Gefrierfach und haltbare Vorräte werden mit dem geplanten Bedarf abgeglichen, bevor fehlende Mengen auf die Liste kommen.
Wie gehe ich mit kurzfristigen Änderungen um?
Bei Änderungen innerhalb von variablen Kosten werden Mahlzeiten möglichst verschoben statt verworfen. Empfindliche Zutaten erhalten Vorrang, während haltbare Komponenten als flexible Reserve dienen.
Kann Smartteller persönliche Beratung ersetzen?
Auch bei variablen Kosten bleibt Smartteller eine organisatorische Planungshilfe. Medizinische, rechtliche, finanzielle oder sicherheitsrelevante Einzelfragen benötigen weiterhin passende fachliche Beratung.
Für wen eignet sich dieser Ratgeber?
Dieser Ratgeber zu variablen Kosten richtet sich an Haushalte mit schwankenden Alltagsausgaben. Im Mittelpunkt stehen Wochenleitplanken, spontane Ausgaben, Lebensmittelkosten und nachvollziehbare Auslöser.
Budgetkontrolle bei schwankenden Alltagsausgaben
Transparenz und fachliche Einordnung
Quellen, Methodik und Grenzen dieses Ratgebers
Dieser Inhalt wurde eigenständig für Haushalte mit schwankenden Alltagsausgaben entwickelt. Der Schwerpunkt liegt auf Wochenleitplanken, spontane Ausgaben, Lebensmittelkosten und nachvollziehbare Auslöser. Allgemeine Empfehlungen werden nicht als individuelle Diagnose, Garantie oder persönliche Fachberatung dargestellt.
Redaktioneller Stand: 8. August 2026. Die Seite wurde in das einheitliche Smartteller-Design überführt. Inhalte, Beispiele und interne Verweise wurden thematisch auf variablen Kosten begrenzt und redaktionell von allgemeinen Aussagen anderer Ratgeber abgegrenzt.
Smartteller kann die organisatorische Arbeit abnehmen
Für variablen Kosten kann Smartteller nach Vorratscheck, Wochenstruktur und Budget Mahlzeiten, vorhandene Zutaten und Einkaufsliste zusammenführen. Die Anwendung bleibt eine Planungshilfe und ersetzt keine persönliche Fachberatung.
Lebensmittelbudget-Planer passend zu „Variable Kosten“
Nutze die Information direkt weiter: Das passende Smartteller-Werkzeug löst den nächsten Planungsschritt ohne Medienbruch. Für dauerhaftes Planen kannst du anschließend WebApp oder App-Zugang verwenden.
Notwendige Speicherungen halten die Website funktionsfähig. Diese Einstellung steuert die Webanalyse. Für Google-Werbung wird bei Aktivierung eine separate Google-zertifizierte TCF-CMP eingesetzt.
NotwendigErforderlich für grundlegende Website-Funktionen und zum Speichern deiner Auswahl.
Immer aktiv
Du kannst deine Statistik-Auswahl jederzeit über „Statistik-Einstellungen“ im Footer ändern oder widerrufen. Weitere Informationen findest du in der Datenschutzerklärung. Datenschutz